从产业链底端到上下游延伸 印刷包装行业与出版物零售的发展前景探析
印刷包装行业长期被视为产业链附加值的底端环节,其核心业务多以承接加工订单为主,利润空间受制于上下游的双重挤压。随着消费升级、技术迭代以及商业模式创新,这一传统行业正逐步打破刻板定位,通过向上下游延伸,展现出可期的发展前景。出版物零售作为印刷包装的重要下游应用领域,其变革与融合尤为值得关注。
一、印刷包装行业的历史定位与困境
在过去几十年中,印刷包装企业大多处于“微笑曲线”的底部——上游受制于纸张、油墨、设备等原材料供应商的价格波动,下游则面对品牌商、出版商、电商平台等客户的压价压力。单一的加工制造模式导致行业同质化竞争严重,利润微薄,环保压力与人力成本上升进一步压缩了生存空间。尤其对于出版物印刷而言,数字化阅读的冲击曾一度让行业陷入增长瓶颈,纸质书印量下滑直接波及包装与印刷订单。
二、向产业链上游延伸:材料创新与设计赋能
突破底端困局的第一条路径是向上游延伸。领先的印刷包装企业开始介入材料研发与创意设计环节。例如,开发可降解、可循环的环保包装材料,既顺应“双碳”政策,又提升产品溢价;再如,建立内部设计团队,从结构设计、视觉传达上为出版物、文创产品提供一体化解决方案。通过将“被动接单”转为“主动提案”,企业可以参与客户的产品定义阶段,从而获得更高的附加值分成。
部分企业通过并购或战略合作掌控关键原材料供应,平抑价格波动,同时对外输出技术标准,逐步从“加工商”转变为“方案提供商”。
三、向产业链下游延伸:渠道融合与出版物零售新场景
更具想象空间的是向下游延伸,尤其是与出版物零售的结合。传统出版物零售依赖书店、电商平台等渠道,印刷包装企业原本只是幕后供应商。但现在,一些企业利用自身印刷与文化内容优势,开设主题书店、文创空间,或与出版社联合推出“按需印刷+个性化定制”的零售模式。
具体而言:
- 按需印刷(POD):读者在零售端下单,印刷企业即时生产单本图书,消除库存风险,实现“零库存零售”。
- 个性化定制:消费者可定制封面、插图、装帧,印刷包装环节直接对接零售终端,利润向服务端转移。
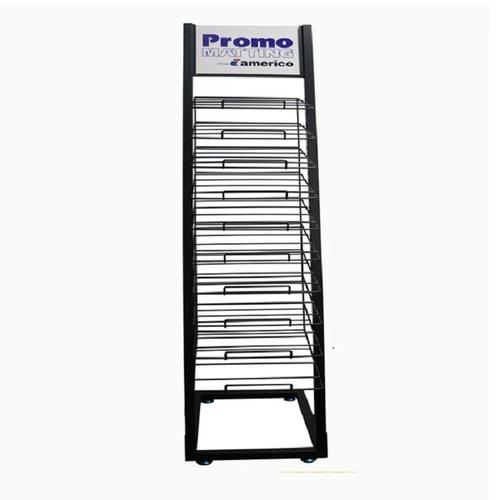
- 场景化零售:包装企业为书店、快闪店提供可折叠、可展示的创意展架与互动包装,将包装变为营销媒介。
- 数据反馈闭环:通过智能包装(如二维码、RFID),印刷企业可帮助零售商追踪销售数据,反向指导选题与印量。
这些模式让印刷包装从“幕后”走到“台前”,直接触达消费者,获取零售环节的利润。出版物零售不再只是卖书,而是融合了印刷体验、文化社交、个性化服务的新业态。
四、发展前景:融合、绿色、智能化
印刷包装行业与出版物零售的边界将日益模糊。行业前景可期,主要基于三点:
- 融合化:印刷、包装、内容、零售形成闭环生态,企业可同时赚取制造利润、服务利润与零售利润。
- 绿色化:环保材料与循环包装成为刚需,率先布局的企业将获得政策红利与品牌溢价。
- 智能化:数字印刷、AI设计、智能仓储与零售数据打通,实现小批量、多品种、快交付的柔性供应链,高度匹配出版物零售的碎片化需求。
挑战依然存在:资金投入大、人才结构需升级、传统渠道利益冲突等。但那些敢于跳出“底端加工”思维,主动向上游材料设计、下游零售服务延伸的企业,正在重塑行业价值。出版物零售不再是印刷包装的夕阳下游,而是其转型升级的黄金跳板。
从产业链附加值底端出发,印刷包装行业正以出版物零售为突破口,书写上下游延伸的新故事。谁能率先打通从纸张到读者手中的全链路,谁就能在下一轮竞争中占据高地。发展前景,确实可期。
如若转载,请注明出处:http://www.zongliyun.com/product/44.html
更新时间:2026-10-05 07:02:41